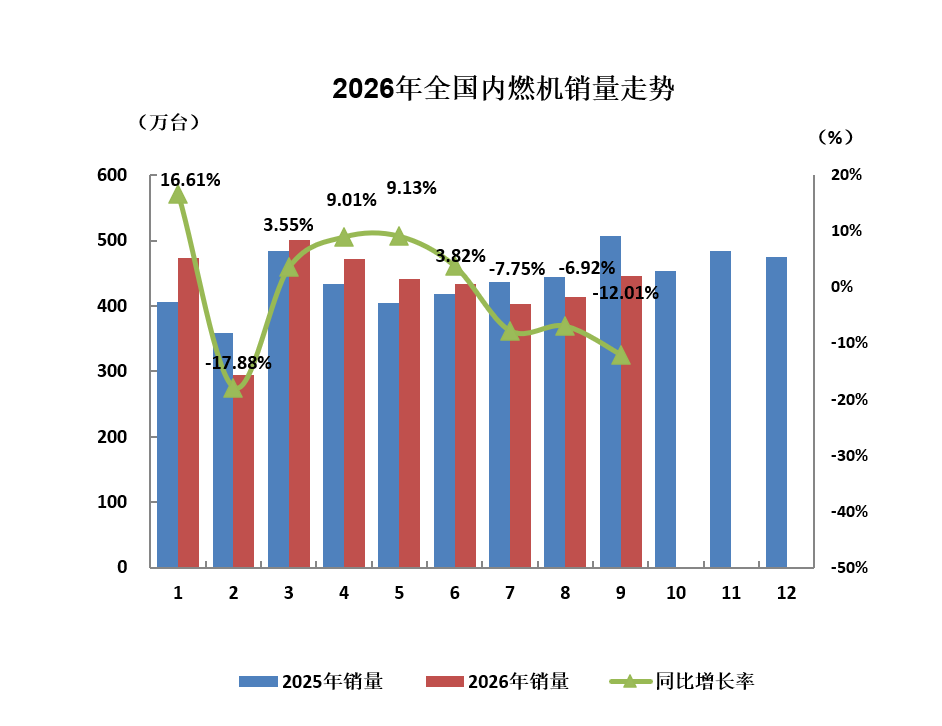
9月,随着传统消费旺季到来,叠加消费补贴及企业促销持续发力,市场销量较上月有一定程度放量。但是多重因素影响下,市场活力还没完全恢复,仍延续“总量平稳、内部分化”格局。内燃机销量环比增长、同比下降。具体表现为:9月内燃机销量446.01万台,环比增长7.74%,同比增长-12.01%;1-9月累计销量3883.15万台,同比增长-2.11%。
终端方面,传统燃油车市场持续承压,摩托车市场增长明显,商用车市场延续向好,发电、园林市场面临挑战;农机、工程等市场销量缓慢恢复。
销量总体概述:
9月,内燃机销量446.01万台,环比增长7.74%,同比增长-12.01%;功率完成23585.4万千瓦,环比增长15.21%,同比增长-22.73%。
1-9月累计销量3883.15万台,同比增长-2.11%;累计功率完成204421.45万千瓦,同比增长-10.61%。
分燃料类型情况:
9月,在分燃料大类中,柴油机环比、同比、累计同比均增长;汽油机环比增长,同比下降,累计同比下降。具体为:与上月比,柴油机增长18.45%,汽油机增长6.62%;与上年同期比,柴油机同比增长9.30%,汽油机同比增长-13.83%;与上年同期累计比,柴油机同比增长10.16%,汽油机同比增长-3.41%。
9月,柴油内燃机销售46.10万台(其中:乘用车用1.42万台,商用车用17.41万台,工程机械用7.16万台,农机用14.30万台,船用0.57万台,发电用5.12万台,园林用0.05万台,通用0.07万台),汽油机销量399.74万台。
1-9月柴油机累计销量421.51万台(其中乘用车用12.63万台,商用车用156.82万台,工程机械用68.89万台,农机用132.11万台,船用5.48万台,发电用44.29万台,园林用0.42万台,通用0.86万台),汽油内燃机累计销量3456.78万台。
分市场用途情况:
9月,在分用途市场可比口径中,船用、通机用环比下降,其余用途环比增长。具体为:乘用车用增长11.87%,商用车用增长24.94%,工程机械用增长14.13%,农业机械用增长11.09%,船用增长-20.75%,发电机组用增长10.12%,园林机械用增长18.18%,摩托车用增长2.08%,通机用增长-11.33%。
与上年同期比,除摩托车用外同比均下降。具体为:乘用车用增长-29.71%,商用车用增长-10.25%,工程机械用增长-3.56%,农业机械用增长-11.81%,船用增长-1.23%,发电机组用增长-9.55%,园林机械用增长-10.94%,摩托车用增长7.31%,通机用增长-9.13%。
与上年累计比,乘用车用、农机用、园林用同比下降,其它用途同比增长。具体为:乘用车用增长-16.96%,商用车用增长2.03%,工程机械用增长6.42%,农业机械用用增长-2.84%,船用增长10.73%,发电机组用增长0.43%,园林机械用增长-16.19%,摩托车用增长12.87%,通机用增长27.71%。
9月,乘用车用销量147.37万台,商用车用21.16万台,工程机械用7.67万台,农业机械用44.54万台,船用0.57万台,发电机组用15.92万台,园林机械用11.17万台,摩托车用195.66万台,通机用1.96万台。
1-9月,乘用车用累计销售1265.77万台,商用车用201.91万台,工程机械用72.83万台,农业机械用387.14万台,船用5.48万台,发电机组用137.36万台,园林机械104.44万台,摩托车用1689.52万台,通机用18.69万台。
主要品种按单、多缸分用途情况:
单缸柴油机
9月单缸柴油机市场销量环比、同比、累计销量同比均增长。9月,单缸柴油机销量10.21万台,环比增长47.64%,同比增长33.19%。1-9月累计销量82.34万台,同比增长12.72%。
其中主要配套于农业机械领域的单缸柴油机9月销量9.15万台,环比增长51.05%,同比增长32.33。1-9月累计销量74.49万台,同比增长14.17%。
多缸柴油机
商用车市场保持增长,9月产销量环比增长,同比增长,累计销量同比增长,商用车占比较多的多缸柴油机市场销量趋同波动。
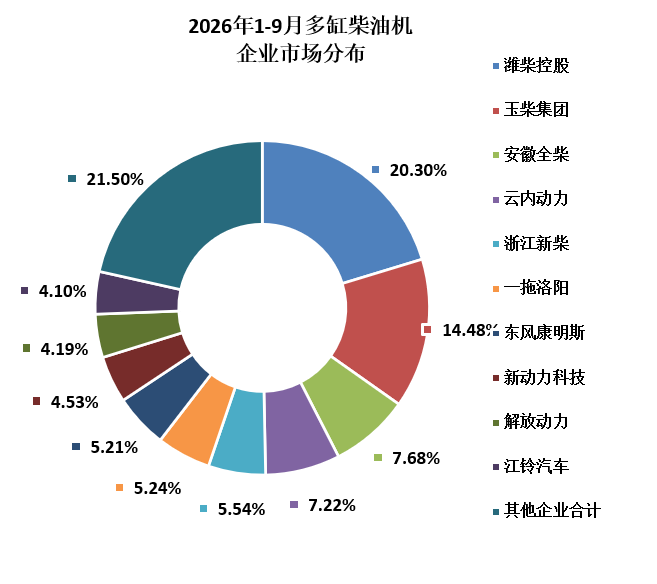
9月,多缸柴油机企业共计销量35.89万台,环比增长12.14%,同比增长3.99%;1-9月累计销量339.17万台,同比增长9.55%。潍柴、玉柴、全柴、云内、新柴、一拖、东康、新动力科技、解放动力、江铃销量居前十名,占多缸柴油机总销量的78.50%;市场份额占比中:潍柴20.30%、玉柴14.48%、全柴7.68%、云内7.22%、新柴5.54%、一拖5.24%、东康5.21%、新动力科技4.53%、解放动力4.19%、江铃4.10%。
9月,商用车用多缸柴油机销量17.41万台,环比增长27.97%,同比增长2.16%;1-9月累计销量156.82万台,同比增长5.64%。销量前十的为潍柴、玉柴、江铃、福康、云内、欧康动力、解放动力、江淮、新动力科技、全柴,其前十名销量占总销量88.30%;潍柴在商用车用多缸柴油机市场占据领先占比23.91%、玉柴12.76%、江铃8.88%、福康7.94%、云内7.13%、欧康动力6.22%、解放动力5.85%、江淮5.48%、新动力科技5.19%、全柴4.95%。
9月,工程机械用多缸柴油机销量6.69万台,环比增长11.53%,同比增长-7.43%;1-9月累计销量67.14万台,同比增长6.00%。销量前十的为新柴、云内、全柴、潍柴、玉柴、东康、广康、新动力科技、解放动力、一拖,其前十名销量占其总销量97.47%。
多缸汽油机
乘用车市场9月产销环比增长,同比、累计同比均下降,受其影响主要配套乘用车市场的多缸汽油机销量也呈趋同走势。
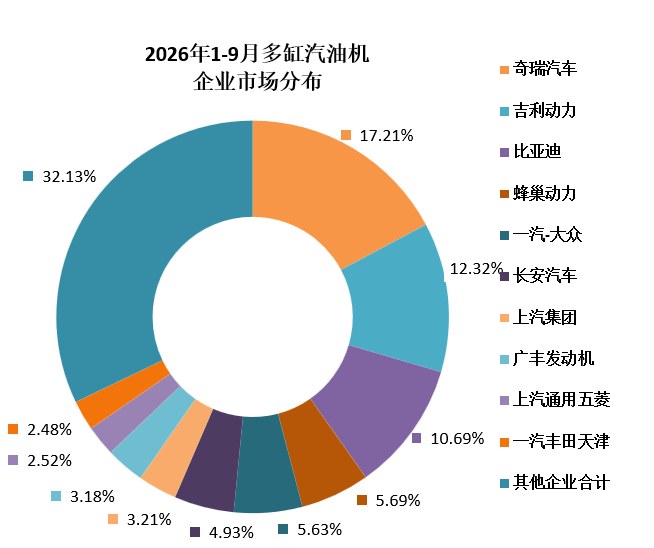
9月多缸汽油机销量149.78万台,环比增长11.75%,同比增长-30.01%;1-9月累计销量1295.55万台,同比增长-16.85%。在47家多缸汽油机企业中奇瑞、吉利、比亚迪、蜂巢动力、一汽-大众、长安汽车、上汽集团、广丰发动机、上通五菱、一汽丰田天津销量排在前列,占总销量的67.87%。在销量较多的企业中,吉利、广州祺盛、东安动力销量仍呈现增长。
乘用车用在多缸汽油机占比为96.72%,9月销量145.95万台,环比增长11.73%,同比增长-29.84%;1-9月累计销量1253.15万台,同比增长-17.09%。奇瑞、吉利、比亚迪、蜂巢动力、一汽-大众、长安汽车、上汽集团、广丰发动机、上通五菱、一汽丰田天津销量排在前列。
小汽油机
行业以出口为主,受外部环境影响较大。在可比口径中,9月小汽油机销量环比增长,同比、累计同比均下降。9月小汽油机销量69.44万台,环比增长19.14%,同比增长-18.71%;1-9月累计销量629.38万台,同比增长-10.53%。
在配套农业机械中,9月销量30.24万台,环比增长5.92%,同比增长-22.48%。1-9月累计销量255.02万台,同比增长-10.16%。
在配套园林机械领域中,9月销量11.12万台,环比增长-18.14%,同比增长-11.00%。1-9月累计销量104.02万台,同比增长-16.17%。
备注:
1、综述以协会公布稿为准,此文仅供参考
2、单缸柴油机及小汽油机企业较多,此文中只包含单缸柴油机10家,小汽油机9家。
 京公网安备11010202008536号